
給料日まであと1週間なのに財布が空になった。
クレジットカードは持っていないか、限度額まで使い切っている。
消費者金融に申し込むのは気が引ける。
そんなときに目に入るのが、審査なしで使えるという後払いアプリです。
ただ、実際に20本を調べたところ、審査がまったくないアプリは1本もありませんでした。
違いは「審査があるかないか」ではなく、「誰が、何を見て審査しているか」、そして「どの使い方を選ぶか」です。
信用情報機関に照会するアプリと、自社の利用実績だけを見るアプリでは、通る確率がまるで違います。
この記事では、その線引きを20本すべてについて示し、あわせて手数料を年率に直したときの本当の負担を計算します。
審査なしで使えるおすすめ後払いアプリ20本の比較一覧
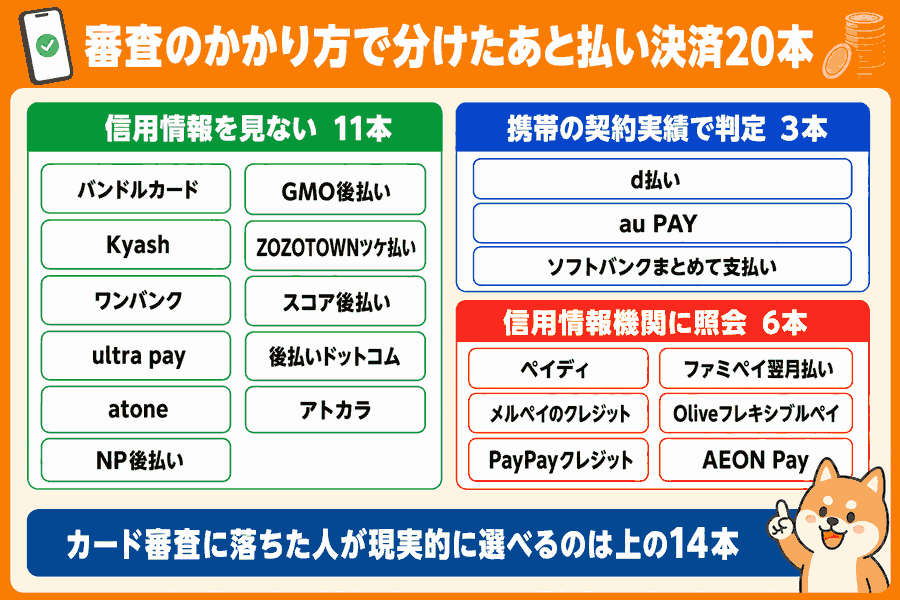
審査のかかり方で3つに分けました。
信用情報機関に照会しないもの11本、携帯キャリアの契約実績で判定するもの3本、信用情報機関に照会するもの6本です。
カード会社の審査で落ちた方が現実的に選べるのは、上の2グループにあたる14本です。
ただしこの分類は「サービス単位」ではなく「使い方単位」だと考えてください。
同じアトカラでも、会員登録をせず都度与信で使えば照会されませんが、会員登録をして分割払いを選ぶと指定信用情報機関のCICに照会されます。
atoneにも分割払いがあり、そちらは照会の対象です。
信用情報を見られたくないなら、分割払いには手を出さないでください。
- 分類は使い方の単位です。同じサービスでも分割払いを選ぶとCICに照会されます
- GMO後払い・ZOZOTOWNツケ払い・アトカラは同じGMOペイメントサービス、atoneとNP後払いは同じネットプロテクションズの商品です
- したがって「20本」といっても、運営している会社の数はこれより少なくなります
手数料の欄には、チャージ型は1回あたりの金額を、請求書払い型は請求時にかかる金額を入れています。
同じ「後払い」でも、チャージ型は使うたびに数百円から千数百円が引かれ、請求書払い型は請求1回につき数百円で済みます。
この差は、あとで年率に直したときに決定的な違いになります。
| サービス名 | 審査の種類 | 限度額 | 手数料の目安 | 主に使える場所 | カード発行 |
|---|---|---|---|---|---|
| バンドルカード | 独自の都度判定 | 3,000〜50,000円 | 510〜1,830円 | Visa加盟店 | あり |
| Kyash | 独自の都度判定 | 3,000〜50,000円 | 500〜1,800円 | Visa加盟店 | あり |
| ワンバンク | 独自の都度判定 | 1回3,000円〜 | 申込額に応じて変動 | Visa加盟店 | あり |
| ultra pay | 独自の都度判定 | 2,000〜30,000円 | 550〜1,500円 | Visa加盟店 | あり |
| atone | 独自の都度判定 | 50,000円が基準 | 請求時249円 | ネット通販・コンビニ | なし |
| NP後払い | 独自の都度判定 | 55,000円 | 加盟店ごとに設定 | ネット通販 | なし |
| GMO後払い | 独自の都度判定 | 55,000円 | 加盟店により変動 | ネット通販 | なし |
| ZOZOTOWNツケ払い | 独自の都度判定 | 1回100,000円 | 330円 | ZOZOTOWN | なし |
| スコア後払い | 独自の都度判定 | 55,000円(加盟店により変更あり) | 330円の例あり | ネット通販 | なし |
| 後払いドットコム | 独自の都度判定 | 一律の上限なし | 加盟店により変動 | ネット通販 | なし |
| アトカラ | 登録なしは都度判定/会員登録はCIC照会 | 登録なしは累積55,000円 | コンビニ350円 | ネット通販・一部実店舗 | なし |
| d払い | キャリアの契約実績 | 初期設定1万円/月 | 無料 | d払い加盟店 | なし |
| au PAY | キャリアの契約実績 | 年齢別に1,500〜100,000円 | 無料 | auかんたん決済の加盟店 | なし |
| ソフトバンクまとめて支払い | キャリアの契約実績 | 年齢別に2,000〜100,000円 | 無料 | 対応加盟店 | なし |
| ペイディ | 信用情報機関に照会 | 利用状況で変動 | コンビニ払い390円 | 70万店以上 | あり |
| メルペイのクレジット | 信用情報機関に照会 | 自分で上限を設定 | コンビニ220〜990円 | メルカリ・iD加盟店 | あり |
| PayPayクレジット | 信用情報機関に照会 | 審査で決定 | 翌月一括は無料 | PayPay加盟店 | あり |
| ファミペイ翌月払い | 信用情報機関に照会 | 審査で決定 | 店頭払い330円 | ファミペイ加盟店 | なし |
| Oliveフレキシブルペイ | 信用情報機関に照会 | 審査で決定 | 翌月一括は無料 | Visa加盟店 | あり |
| AEON Pay | 信用情報機関に照会 | 1回500,000円 | イオンカードの規定 | イオン系列・コンビニ | なし |
- 限度額はどれも「最大値」です。初回から上限まで使えるサービスはありません
- 手数料が無料のキャリア決済型は、回線契約がある人しか使えません
- 信用情報機関に照会する6本は、クレジットカードの審査と同じ土俵です
1. バンドルカード
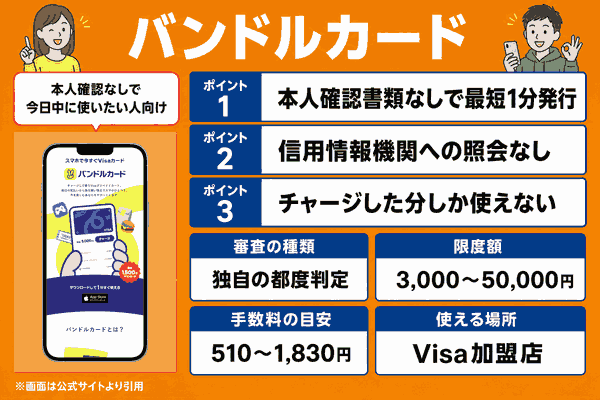
株式会社カンムが出しているVisaのプリペイドカードです。
登録に要るのは電話番号と生年月日の2点だけで、本人確認書類を出さずにVisaのカード番号が即座に発行されます。
後払いで使えるのは「ポチっとチャージ」という機能で、必要な金額を先にチャージし、その分を翌月末までに支払う仕組みです。
ここで注意したいのが、公式サイトがポチっとチャージには「手数料・審査あり」と明記している点です。
カードを作るところまでは審査がありませんが、後払いを使う段階では判定が入ります。
信用情報機関には照会しないため、クレジットカードの審査に落ちた人でも通る可能性は残ります。
本人確認なしで今日中にカードを用意したい人におすすめの後払いアプリです。
- 本人確認書類なしで、アプリ上のカードが最短1分で発行できます
- 信用情報機関を見ない仕組みのため、カード会社での審査歴には左右されません
- チャージした分しか使えないので、使いすぎが構造的に起きません
- Visa加盟店なら国内外を問わず使えます
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | なし(本人確認書類も不要) | ― | 無料 |
| 後払い機能の利用時 | あり(信用情報機関への照会なし) | 3,000円〜50,000円 | 510円〜1,830円 |
| 増額時 | あり(利用実績に応じて変動) | 最大50,000円 | 同上 |
| チャージ額 | 手数料 |
|---|---|
| 3,000円〜10,000円 | 510円 |
| 11,000円〜20,000円 | 815円 |
| 21,000円〜30,000円 | 1,170円 |
| 31,000円〜40,000円 | 1,525円 |
| 41,000円〜50,000円 | 1,830円 |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社カンム |
| 決済タイプ | チャージ型 |
| バーチャルカード発行 | あり(最短1分) |
| 使える場所 | Visa加盟店(ネット・実店舗) |
| 支払方法 | コンビニ・ネット銀行・ATMなど |
| 支払期日 | 翌月末まで |
| 申込可能年齢 | ポチっとチャージの利用は満18歳以上 |
| 本人確認書類 | 不要(リアル+の発行時は必要) |
※ ポチっとチャージの手数料は、チャージ残高には含まれません。5,000円をチャージすると、翌月末までに5,510円を支払うことになります。
2. Kyash
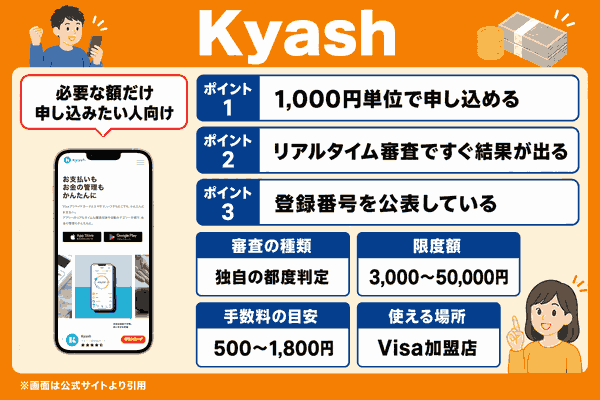
Visaのプリペイドサービスで、運営は株式会社Kyashです。
後払いにあたるのが「イマすぐ入金」で、1,000円刻みで、下は3,000円から上は5万円まで申し込めます。
申し込むとリアルタイムで審査が行われ、通れば即座に残高が増えます。
手数料は最低500円からで、10,000円を申し込んだ場合は500円です。
支払期日は入金した月の翌月末日なので、月初に使えば約2か月の猶予があります。
同社は前払式支払手段発行者(関東財務局長 第00698号)と資金移動業者(関東財務局長 第00082号)の登録を受けており、登録番号を公表している点は安心材料になります。
必要な額だけを1,000円単位で申し込みたい人に向く後払いアプリです。
- 前払式支払手段発行者と資金移動業者の登録番号を公表しています
- 1,000円単位で申し込めるので、必要な額だけを借りずに済みます
- リアルタイム審査のため、申し込んですぐに結果が分かります
- Visa加盟店で使え、送金機能も持っています
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | なし(氏名・メール・電話番号のみ) | ― | 無料 |
| 後払い機能の利用時 | あり(リアルタイム審査・信用情報機関への照会なし) | 3,000円〜50,000円 | 500〜1,800円 |
| 増額時 | あり(利用実績に応じて変動) | 最大50,000円 | 同上 |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社Kyash |
| 決済タイプ | チャージ型 |
| バーチャルカード発行 | あり |
| 使える場所 | Visa加盟店(ネット・実店舗) |
| 支払方法 | コンビニ・銀行振込など |
| 支払期日 | 入金した月の翌月末日 |
| 申込可能年齢 | 要問い合わせ(公式サイトに記載なし) |
| 本人確認書類 | 不要(氏名・メールアドレス・電話番号の登録のみ) |
※ 申し込み可能額は利用実績で変わり、0円と表示される場合があります。全員が50,000円まで使えるわけではありません。
3. ワンバンク(旧B/43)
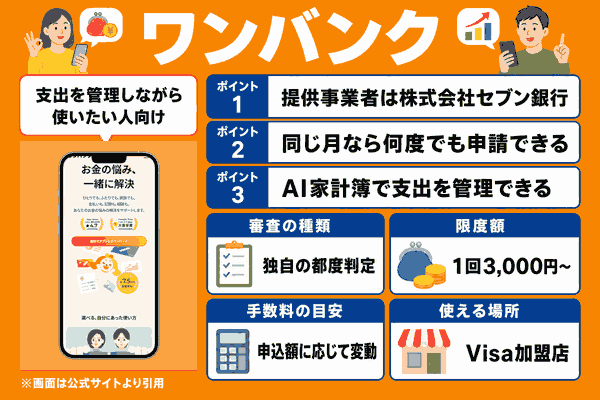
株式会社スマートバンクが運営する、AI家計簿とVisaのプリペイドカードを1つにまとめたサービスです。
後払い機能は「あとばらいチャージ」で、1回3,000円から申し込めます。
同じ月のうちなら、上限額に達するまで何度でも申請できます。
見落とされがちですが、この機能の提供事業者は2024年6月11日にAGペイメントサービス株式会社から株式会社セブン銀行へ変わりました。
審査も初回だけでなく、申請のたびに行われます。
家計簿機能が付いているため、後払いで増えた支払いを含めて出入りを1つの画面で追えるのが、他のチャージ型にはない特徴です。
支出を管理しながら使いたい人におすすめの後払いアプリです。
- あとばらいチャージの提供事業者が株式会社セブン銀行で、身元がはっきりしています
- 同じ月なら上限まで何度でも申請でき、必要なときに小分けで使えます
- AI家計簿が付いていて、後払い分を含めた支出を管理できます
- アプリ上のカードは発行まで1分です
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | なし | ― | 無料 |
| 後払い機能の利用時 | あり(申請のたびに実施・信用情報機関への照会なし) | 1回3,000円〜(上限は利用状況で変動) | 申込金額に応じた所定の手数料 |
| 増額時 | あり(利用状況で変動) | 要問い合わせ | 同上 |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社スマートバンク(あとばらいチャージの提供事業者は株式会社セブン銀行) |
| 決済タイプ | チャージ型 |
| バーチャルカード発行 | あり(1分) |
| 使える場所 | Visa加盟店(ネット・実店舗) |
| 支払方法 | 要問い合わせ |
| 支払期日 | 入金日の翌月末日 |
| 申込可能年齢 | 要問い合わせ(公式サイトに記載なし) |
| 本人確認書類 | 要問い合わせ |
※ 手数料の金額表は公式サイトに掲載されておらず、アプリ内の申込画面で確認する形になっています。申し込む前に必ず金額を確かめてください。
4. ultra pay
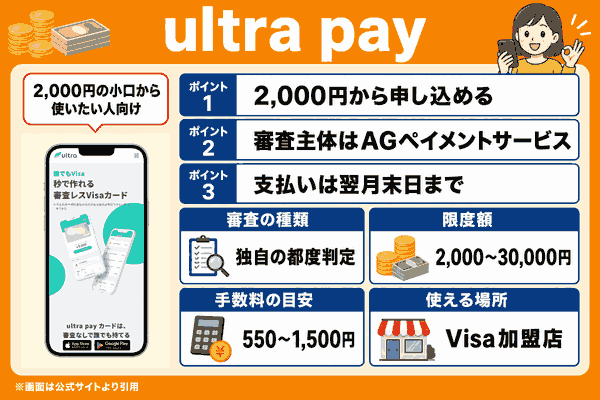
Visa系のプリペイドカードで、運営元は株式会社Yenyです。
後払い機能は「ミライバライ」といい、2,000円から30,000円までをチャージできます。
ここで押さえておきたいのが、審査を行っているのはYenyではなくAGペイメントサービス株式会社であるという点です。
同社はアイフルグループに属しています。
チャージできる上限額はAGペイメントサービス株式会社の審査で決まります。
手数料は2,000〜5,000円のチャージで550円、6,000〜10,000円で650円、16,000〜20,000円で1,100円と、金額帯が上がるごとに増えます。
少額ほど負担の割合が重くなる構造です。
2,000円という小口から使える、数少ない後払いアプリです。
- 2,000円から申し込めるため、必要額が小さいときに無駄が出ません
- 審査主体がAGペイメントサービス株式会社と特定できます
- Visa加盟店で使えます
- 支払いは翌月末日までで、猶予が比較的長く取れます
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | なし | ― | 無料 |
| 後払い機能の利用時 | あり(AGペイメントサービス株式会社が実施) | 2,000円〜30,000円(上限は同社の審査で決定) | 550円〜1,500円 |
| 増額時 | あり(AGペイメントサービスの審査結果による) | 最大30,000円 | 同上 |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社Yeny(ミライバライの審査はAGペイメントサービス株式会社) |
| 決済タイプ | チャージ型 |
| バーチャルカード発行 | あり |
| 使える場所 | Visa加盟店(ネット・実店舗) |
| 支払方法 | 要問い合わせ |
| 支払期日 | 利用日の翌月末日 |
| 申込可能年齢 | 要問い合わせ(公式サイトに記載なし) |
| 本人確認書類 | 要問い合わせ |
※ 2,000円をチャージすると手数料550円がかかり、翌月末までに2,550円を支払います。手数料の割合は27.5%で、この記事で扱う20件のなかでも重い部類に入ります。
5. atone(アトネ)
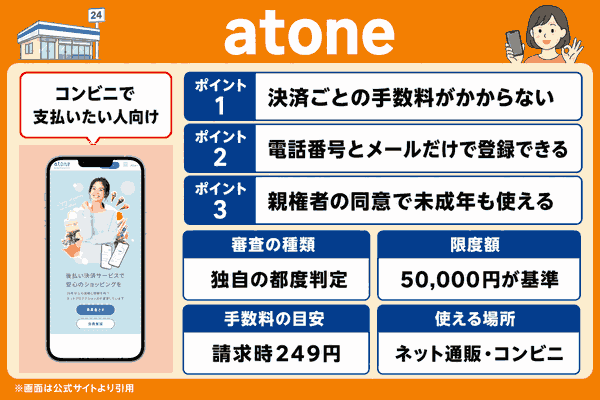
カードを持たずに使える後払いサービスで、運営は株式会社ネットプロテクションズです。
登録に要るのは電話番号とメールアドレスの2点だけで、利用上限額は50,000円を基準に会員ごとに設定されます。
チャージ型と違って先にお金を用意する必要がなく、買い物の時点で後払いを選ぶ形です。
決済のたびに手数料はかからず、請求の段階で支払方法に応じた請求手数料が発生します。
コンビニ端末や銀行ATM(Pay-easy)を使う場合は249円です(2026年9月請求分から改定)。
ネット通販が中心ですが、利用実績が積み上がると実店舗のコード決済にも使えるようになります。
未成年でも親権者の同意があれば利用できます。
チャージの手間をかけたくない人におすすめの後払いアプリです。
- 決済ごとの手数料がかからず、請求時の手数料だけで済みます
- 登録に必要なのは電話番号とメールアドレスの2点だけです
- 未成年でも親権者の同意があれば使えます
- 利用実績を積むと、ネット通販だけでなく実店舗のコード決済にも広がります
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | なし(電話番号とメールアドレスのみ) | ― | 無料 |
| 後払い機能の利用時 | あり(独自の都度判定・信用情報機関への照会なし) | 50,000円を基準に会員ごとに設定 | 決済ごとの手数料なし |
| 増額時 | あり(利用状況に応じて変動) | 要問い合わせ | ― |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社ネットプロテクションズ |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | なし |
| 使える場所 | ネット通販、コンビニ、実店舗のコード決済(利用実績に応じて) |
| 支払方法 | コンビニ端末、銀行ATM(Pay-easy)、口座振替など |
| 支払期日 | 翌月1〜3日に請求案内が届き、その後支払い |
| 申込可能年齢 | 未成年は親権者の同意が必要(atoneプラスは18歳以上) |
| 本人確認書類 | 不要 |
※ 請求手数料は支払方法によって変わります。コンビニ端末・銀行ATMは、2026年9月請求分から209円が249円に改定されました。口座振替の金額は公式サイトで確認できませんでした。なおatoneには分割払いもあり、そちらはCICへの照会の対象です。信用情報を見られたくない場合は分割払いを選ばないでください。
6. NP後払い
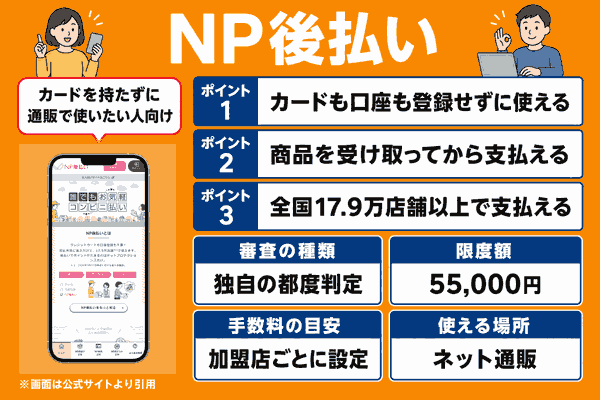
運営元はatoneと同じネットプロテクションズで、ネット通販向けに用意された後払い決済です。
商品が届いたあとに請求書が来て、コンビニや銀行、郵便局で支払います。
利用上限は55,000円で、複数の店舗で使った場合は未払い分の合計が対象になります。
つまり別々の店で買っても枠は共通です。
支払いは請求書が発行されてから14日以内で、他のサービスより短めに設定されています。
全国17.9万店舗以上で支払いができ、カードの登録も口座の登録も要りません。
買い物のたびに与信が行われるため、過去に支払いが遅れているとその後の利用が止まることがあります。
ネット通販の支払いだけに使う人におすすめの後払いアプリです。
- カードの登録も口座の登録もせずに使い始められます
- 商品を受け取ってから支払うので、届かないリスクを負いません
- 全国17.9万店舗以上で支払えます
- 電子バーコードを使えば、請求書がなくてもコンビニで支払えます
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | 登録の手続きなし(注文時に選ぶだけ) | ― | ― |
| 後払い機能の利用時 | あり(注文ごとに与信・信用情報機関への照会なし) | 55,000円(複数店舗の未払い合計) | 加盟店ごとに設定(248〜330円の例) |
| 増額時 | 枠の引き上げ申請の仕組みなし | 55,000円 | ― |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社ネットプロテクションズ |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | なし |
| 使える場所 | 対応するネット通販サイト |
| 支払方法 | コンビニ、銀行、郵便局、スマホ決済 |
| 支払期日 | 請求書の発行から14日以内 |
| 申込可能年齢 | 要問い合わせ |
| 本人確認書類 | 不要 |
※ 支払期限が請求書発行から14日以内と短く設定されています。翌月末が期限のチャージ型と同じ感覚でいると遅れます。
7. GMO後払い
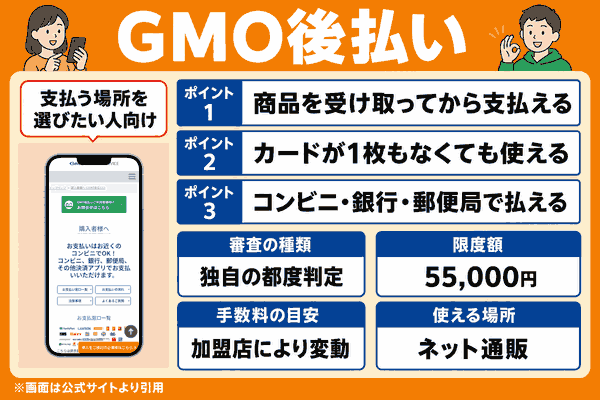
ネット通販向けの後払い決済で、運営元はGMOペイメントサービス株式会社です。
商品を受け取ったあと、コンビニや銀行、郵便局の窓口で支払います。
利用上限は55,000円で、他店での買い物も累計されます。
与信は同社が行い、未回収のリスクも同社が負う仕組みです。
注意したいのは手数料の構造で、期限内に支払えば追加の負担はありませんが、期限を過ぎると1回につき297円の回収事務手数料が加算され、最大3回で合計891円になります。
次に紹介するZOZOTOWNのツケ払いも同じ会社が運営していますが、公式は両者の上限を別のものとして扱っています。
期限内に払えば追加費用が出ない後払いアプリです。
- 商品を受け取ってから支払えます
- カードを1枚も持っていない状態でも使えます
- コンビニ・銀行・郵便局と、支払える場所が広く用意されています
- 期限内に支払えば追加の手数料がかかりません
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | 登録の手続きなし(注文時に選ぶだけ) | ― | ― |
| 後払い機能の利用時 | あり(GMOペイメントサービスが与信・信用情報機関への照会なし) | 55,000円(他店の買い物も累計) | 加盟店により異なる |
| 増額時 | 枠の引き上げ申請の仕組みなし | 55,000円 | ― |
| 項目 | 内容 |
|---|---|
| 運営会社 | GMOペイメントサービス株式会社 |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | なし |
| 使える場所 | 対応するネット通販サイト |
| 支払方法 | コンビニ、銀行、郵便局 |
| 支払期日 | 請求書に記載された期限 |
| 申込可能年齢 | 要問い合わせ |
| 本人確認書類 | 不要 |
※ 支払期限を過ぎると、請求書を発行するたびに297円の回収事務手数料が加算されます。最大3回、合計891円までかかります。
8. ZOZOTOWNツケ払い
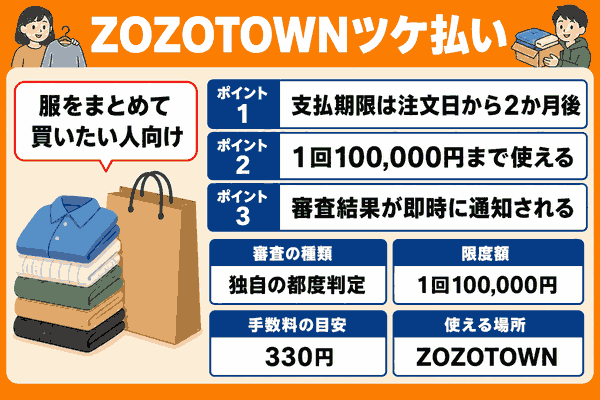
ZOZOTOWNで使える後払いです。
手がけているのはGMOペイメントサービス株式会社で、同社の「GMO後払い」をZOZOTOWN向けに提供したものにあたります。
1回で使える上限は100,000円(税込)に設定されています。
利用時には審査が入り、18歳未満の方は保護者の同意を求められます。
手数料は330円で、支払方法を選んだ時点で自動的に加算されます。
支払期限は注文日から2か月後までと長めです。
ここで気をつけたいのが枠の扱いで、公式は「予約商品やGMO後払いは、上限金額が異なります」として、GMO後払いとは別の枠であることを示しています。
服をまとめ買いする人におすすめの後払いアプリです。
- 支払期限が注文日から2か月後までと長く設定されています
- 1回100,000円まで使え、限度額が大きい部類に入ります
- 分割払いにも対応しています(回収事務手数料が別途かかります)
- 審査結果が即時に通知されます
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | ZOZOTOWNの会員登録が必要(18歳未満は保護者の同意) | ― | 無料 |
| 後払い機能の利用時 | あり(支払履歴などで自動判定・信用情報機関への照会なし) | 1回100,000円(税込) | 330円 |
| 増額時 | 枠の引き上げ申請の仕組みなし | 同上 | ― |
| 項目 | 内容 |
|---|---|
| 運営会社 | GMOペイメントサービス株式会社 |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | なし |
| 使える場所 | ZOZOTOWN |
| 支払方法 | コンビニ、銀行など |
| 支払期日 | 注文日から2か月後まで |
| 申込可能年齢 | 18歳未満は保護者の同意が必要 |
| 本人確認書類 | 必要 |
※ GMO後払いと運営元は同じですが、公式は「予約商品やGMO後払いは、上限金額が異なります」として、別の枠であることを示しています。
9. スコア後払い
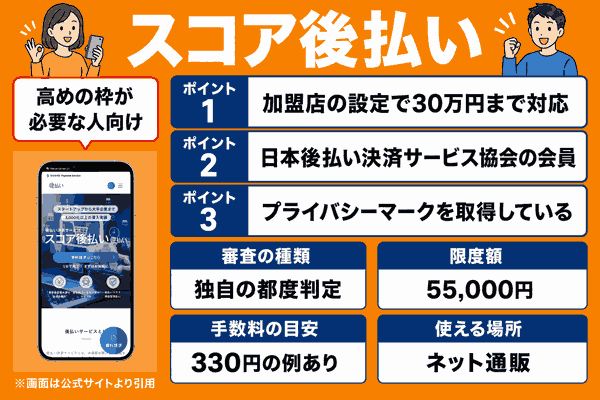
株式会社SCOREが運営するネット通販向けの後払いです。
同社は2018年9月にニッセンとDGフィナンシャルテクノロジーが設立した会社で、京都市に本社を置きます。
2024年7月1日にDGフィナンシャルテクノロジーの完全子会社となり、現在ニッセンとの資本関係はありません。
公式が示す利用上限は55,000円(税込)です。
加盟店の要望に応じて上限を変えることがあり、30万円まで対応する店舗もあります。
与信はリアルタイムで行われ、注文が終わる前に結果を確認できる仕組みを導入している店舗もあります。
プライバシーマークを取得し、日本後払い決済サービス協会の会員でもあります。
業界団体に加盟しているかどうかは、後払い事業者を選ぶうえで判断材料の一つになります。
やや高めの金額を後払いにしたい人におすすめの後払いアプリです。
- 加盟店の設定によっては30万円まで対応します
- 日本後払い決済サービス協会の会員です
- プライバシーマークを取得しています
- リアルタイム与信で、注文前に結果が分かる店舗があります
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | 登録の手続きなし(注文時に選ぶだけ) | ― | ― |
| 後払い機能の利用時 | あり(リアルタイム与信・信用情報機関への照会なし) | 55,000円(税込。加盟店により変更あり) | 330円の例あり(店舗により異なる) |
| 増額時 | 枠の引き上げ申請の仕組みなし | 同上 | ― |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社SCORE(株式会社DGフィナンシャルテクノロジーの完全子会社) |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | なし |
| 使える場所 | 対応するネット通販サイト |
| 支払方法 | コンビニなど |
| 支払期日 | 請求書に記載された期限 |
| 申込可能年齢 | 要問い合わせ |
| 本人確認書類 | 不要 |
※ 公式の上限は55,000円(税込)です。30万円という数字は、加盟店の要望で上限を引き上げた場合の例にあたります。
10. 後払いドットコム
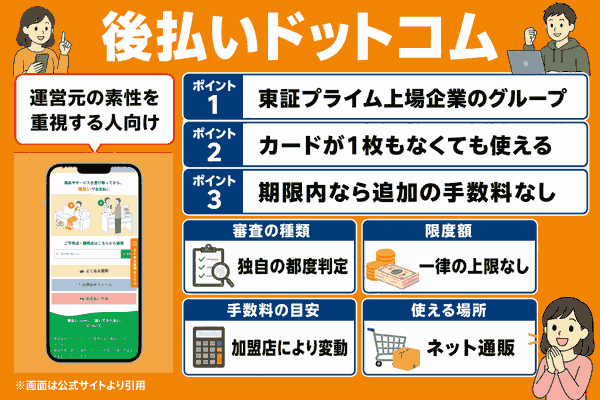
株式会社キャッチボールが運営する後払い決済です。
同社は東証プライム市場に上場する株式会社スクロールのグループ企業です。
スクロールの設立は1943年10月で、カタログ通販を母体としています。
公式は累計の利用額に一律の上限を設けていないことを強みに挙げています。
実際にいくらまで使えるかは、買い物をする店舗の設定と与信の結果で決まります。
注文したあとにキャッチボールが与信を行い、通過してから商品が発送される流れです。
手数料の構造がやや特殊で、期限内に支払えば追加の負担はありませんが、期日を過ぎると再請求のたびに390円(税込)の再請求発行手数料がかかります。
上場企業グループという素性は、選ぶときの材料になります。
運営元の素性を重く見る人におすすめの後払いアプリです。
- 東証プライム市場に上場する株式会社スクロールのグループ企業が運営しています
- カードを1枚も持っていない状態でも使えます
- 商品を受け取ってから支払えます
- 期限内に支払えば追加の手数料がかかりません
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | 登録の手続きなし(注文時に選ぶだけ) | ― | ― |
| 後払い機能の利用時 | あり(キャッチボールが与信・信用情報機関への照会なし) | 一律の上限なし(店舗の設定と与信による) | 加盟店により異なる |
| 増額時 | 枠の引き上げ申請の仕組みなし | 同上 | ― |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社キャッチボール(株式会社スクロールのグループ会社) |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | なし |
| 使える場所 | 対応するネット通販サイト |
| 支払方法 | コンビニなど |
| 支払期日 | 請求書に記載された期限 |
| 申込可能年齢 | 要問い合わせ |
| 本人確認書類 | 不要 |
※ 再請求発行手数料は2024年10月に305円から335円、2025年9月に390円へと2度改定されています。古い金額を載せた記事が検索上位に残っているので注意してください。
11. アトカラ
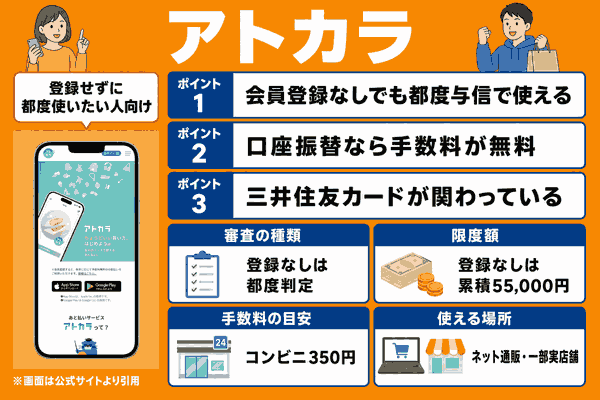
GMOペイメントサービス株式会社と三井住友カード株式会社が共同で管理する後払いサービスです。
使い方が2通りあり、会員登録をせずにその都度与信を受ける形と、本人確認をして会員登録する形に分かれます。
ここが決定的に重要なのですが、会員登録をする側は指定信用情報機関である株式会社シー・アイ・シー(CIC)に照会され、延滞した事実は契約終了後5年間登録されます。
信用情報を見られたくないなら、会員登録をせず都度与信型で使う必要があります。
会員登録せずに使う場合の累積の枠は55,000円で、分割払いは500,000円までです。
手数料はコンビニ払いが350円、口座振替は無料です。
銀行振込はアトカラ側の手数料こそかかりませんが、金融機関の振込手数料は自分で負担します。
分割は6回までなら手数料が無料で、36回にすると年率13.25%がかかります。
都度与信型と会員登録型のどちらも、満18歳以上(高校生を除く)が対象です。
登録せずに試したい人に向く後払いアプリです。
- 会員登録をしなくても、その都度の与信で使えます
- 会員登録をすれば分割払いを選べ、6回までなら手数料がかかりません(CICへの照会あり)
- 口座振替なら手数料が無料です
- 三井住友カード株式会社が関わっており、運営の素性がはっきりしています
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | 都度与信型は登録不要/会員登録型は本人確認と所定の審査あり | ― | 無料 |
| 後払い機能の利用時 | 都度与信型はあり(信用情報機関への照会なし) | 会員登録なしは累積55,000円 | コンビニ350円、口座振替は無料 |
| 増額時 | 会員登録型はあり(CICに照会・登録) | 分割払いは500,000円 | 6回まで無料、36回は年率13.25% |
| 項目 | 内容 |
|---|---|
| 運営会社 | GMOペイメントサービス株式会社/三井住友カード株式会社(共同ブランド) |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | なし |
| 使える場所 | 対応するネット通販サイト、一部の実店舗 |
| 支払方法 | コンビニ、銀行振込、口座振替 |
| 支払期日 | 請求書に記載された期限 |
| 申込可能年齢 | 満18歳以上(高校生を除く) |
| 本人確認書類 | 都度与信型は不要、会員登録型は必要 |
※ 会員登録をして分割払いを使うと、CICに照会・登録されます。延滞した事実は契約終了後5年間残るため、信用情報に不安がある人は会員登録をせず都度与信型で使ってください。
12. d払い(電話料金合算払い)
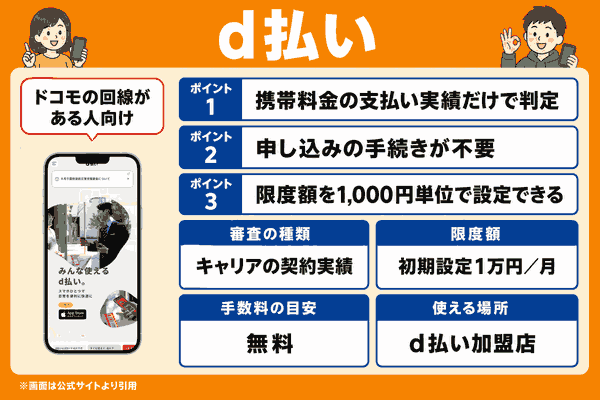
株式会社NTTドコモの回線を契約している人が使える後払いです。
買い物の代金を毎月の携帯料金にまとめて支払う仕組みで、信用情報機関への照会はありません。
判定に使われるのは、ドコモの契約内容と支払いの実績です。
限度額の初期設定は1万円で、1,000円単位で自分でも設定できます。
ここで注意したいのが年齢の条件で、契約者または利用者が20歳未満の場合は上限が最大1万円に固定されます。
また新しく回線を契約した直後や名義変更をした直後は、約2〜3か月使えない場合があります。
急いでいるときの選択肢としては、この待機期間が壁になります。
ドコモ回線を持つ人にもっともおすすめの後払いアプリです。
- 信用情報機関への照会がなく、携帯料金の支払い実績だけで判定されます
- 新たに申し込む手続きがなく、回線契約があればすぐ使えます
- 支払いが携帯料金と一本化されるので、支払い忘れが起きにくくなります
- 限度額を自分で1,000円単位に設定でき、使いすぎを抑えられます
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | なし(ドコモ回線の契約が条件) | ― | 無料 |
| 後払い機能の利用時 | あり(契約内容と支払実績でドコモが判定・信用情報機関への照会なし) | 初期設定は1万円/月 | 無料 |
| 増額時 | あり(利用状況・支払状況によりドコモが設定) | 20歳未満は最大1万円/月 | 無料 |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社NTTドコモ |
| 決済タイプ | キャリア決済型 |
| バーチャルカード発行 | なし |
| 使える場所 | d払い加盟店(ネット・実店舗) |
| 支払方法 | 毎月の携帯料金と合算 |
| 支払期日 | 携帯料金の支払日 |
| 申込可能年齢 | 20歳未満は上限1万円/月 |
| 本人確認書類 | 不要(回線契約時に確認済み) |
※ 新規に回線を契約した場合や名義変更をした場合は、約2〜3か月利用できないことがあります。今日中に使いたい人には向きません。
13. au PAY(auかんたん決済)
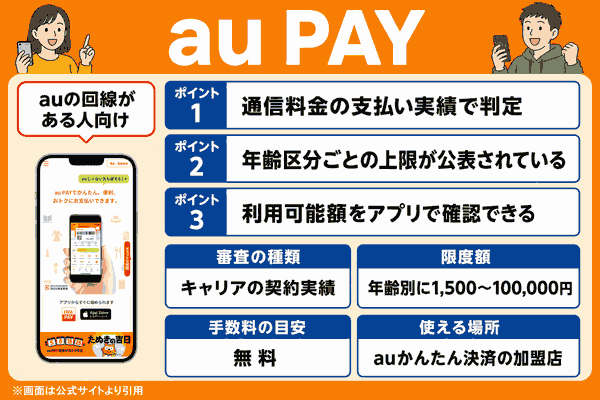
KDDI株式会社の回線を契約している人が、買い物の代金を通信料金と合算して支払える仕組みです。
d払いと同じく、信用情報機関への照会はありません。
限度額は年齢に応じて4段階に分かれています。
12歳以下が最大1,500円、13〜17歳が最大10,000円、18〜19歳が最大50,000円、20歳以上が最大100,000円です。
この範囲でKDDIが契約内容や支払状況をもとに実際の枠を決め、利用者はその中で自分の上限を設定できます。
限度額はau PAYアプリやMy auで確認できます。
au回線を持つ人におすすめの後払いアプリです。
- 信用情報機関への照会がなく、通信料金の支払い実績で判定されます
- 申し込みの手続きが不要で、回線契約があれば使えます
- 年齢区分ごとの上限が公表されており、いくらまで使えるか事前に分かります
- 限度額と利用可能額をアプリやMy auでいつでも確認できます
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | なし(au回線の契約が条件) | ― | 無料 |
| 後払い機能の利用時 | あり(契約内容・支払状況・利用状況でKDDIが設定) | 12歳以下1,500円/13〜17歳10,000円/18〜19歳50,000円/20歳以上100,000円 | 無料 |
| 増額時 | あり(KDDIの基準による) | 年齢区分ごとの上限まで | 無料 |
| 項目 | 内容 |
|---|---|
| 運営会社 | KDDI株式会社 |
| 決済タイプ | キャリア決済型 |
| バーチャルカード発行 | なし |
| 使える場所 | auかんたん決済の対応サイト・加盟店 |
| 支払方法 | 毎月の通信料金と合算 |
| 支払期日 | 通信料金の支払日 |
| 申込可能年齢 | 年齢別に上限が異なる(12歳以下1,500円〜20歳以上100,000円) |
| 本人確認書類 | 不要(回線契約時に確認済み) |
※ povo2.0を使う13歳以上は最大2,000円、auひかり・auひかり ちゅらのみの契約は10,000円と、別の上限が設定されています。
14. ソフトバンクまとめて支払い
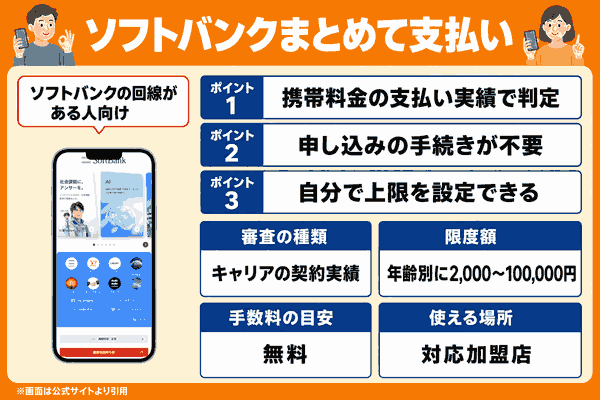
ソフトバンク株式会社の回線を契約している人が、買い物の代金を携帯料金と合算して支払える仕組みです。
信用情報機関への照会はなく、年齢別に利用可能額が決まっており、満12歳未満が最大2,000円、満20歳未満が最大20,000円、満20歳以上が最大100,000円です。
そのうえで、契約内容や利用状況をもとにソフトバンクが実際の枠を決めます。
押さえておきたいのが枠の性質で、利用可能額は毎月、利用状況によって予告なく増減する場合があります。
先月は使えた金額が今月は使えない、ということが起こり得ます。
設定可能額そのものはソフトバンクが決めるため、利用者が上限を引き上げることはできません。
自分で下げる方向の設定はMy SoftBankアプリから行えます。
ソフトバンク回線を持つ人におすすめの後払いアプリです。
- 信用情報機関への照会がなく、携帯料金の支払い実績で判定されます
- 申し込みの手続きが不要で、回線契約があれば使えます
- My SoftBankアプリから利用可能額を確認できます
- 自分で上限を設定して、使いすぎを抑えられます
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | なし(ソフトバンク回線の契約が条件) | ― | 無料 |
| 後払い機能の利用時 | あり(契約内容・利用状況でソフトバンクが設定) | 満12歳未満2,000円/満20歳未満20,000円/満20歳以上100,000円 | 無料 |
| 増額時 | 利用者からの引き上げはできません(毎月予告なく増減する場合あり) | 同上 | 無料 |
| 項目 | 内容 |
|---|---|
| 運営会社 | ソフトバンク株式会社(与信の判断と管理はSBペイメントサービス株式会社) |
| 決済タイプ | キャリア決済型 |
| バーチャルカード発行 | なし |
| 使える場所 | ソフトバンクまとめて支払いの対応サイト・加盟店 |
| 支払方法 | 毎月の携帯料金と合算 |
| 支払期日 | 携帯料金の支払日 |
| 申込可能年齢 | 満12歳未満2,000円・満20歳未満20,000円・満20歳以上100,000円 |
| 本人確認書類 | 不要(回線契約時に確認済み) |
※ 設定可能額はソフトバンクが決めるため、利用者の申請で引き上げることはできません。
15. ペイディ
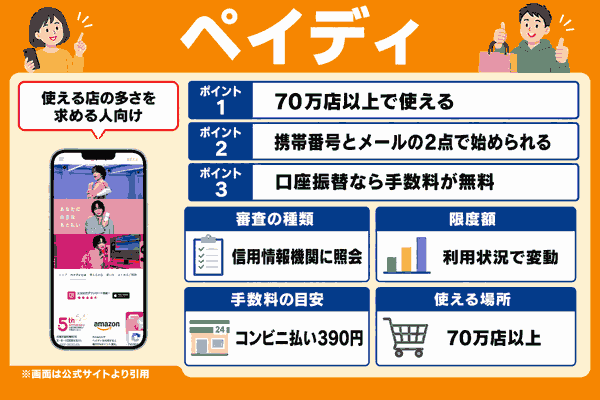
メールアドレスと携帯電話番号だけで使い始められる後払いです。
Amazon・Qoo10をはじめ70万店以上で使えるという網の広さが、他のサービスとの決定的な違いです。
翌月27日までにまとめて支払う仕組みで、口座振替なら手数料は無料です。
銀行振込はペイディ側の手数料こそかかりませんが、金融機関の振込手数料は自己負担になります。
コンビニ払いは1回払いで390円です。
運営会社の名前には注意が必要で、もとは「株式会社Paidy」で、2025年11月28日に「Paidy合同会社」へ商号が変わりました。
利用者向けのページには古い表記が残っているため、公式サイトで見かける社名と食い違うことがあります。
分割払いやペイディカードを使う場合は本人確認が求められ、信用情報機関への照会を伴う審査が入ります。
使える店の多さを最優先する人におすすめの後払いアプリです。
- 使える店舗が70万店以上と圧倒的に広く用意されています
- 携帯番号とメールアドレスの2点だけで始められます
- 口座振替なら手数料が無料です
- 翌月27日までと、支払いの猶予がはっきり決まっています
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | なし(メールアドレスと携帯電話番号のみ) | ― | 無料 |
| 後払い機能の利用時 | あり(独自の与信) | 利用状況により変動 | 口座振替は無料/銀行振込は金融機関の手数料が自己負担/コンビニ払いは1回払いで390円 |
| 増額時(分割払い・ペイディカード) | あり(本人確認と信用情報機関への照会を伴う) | 要問い合わせ | 分割の回数により変動 |
| 項目 | 内容 |
|---|---|
| 運営会社 | Paidy合同会社 |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | あり(ペイディカード。本人確認が必要) |
| 使える場所 | Amazon、Qoo10など70万店以上 |
| 支払方法 | 口座振替、銀行振込、コンビニ払い |
| 支払期日 | 翌月27日まで |
| 申込可能年齢 | 要問い合わせ(公式サイトに記載なし) |
| 本人確認書類 | 翌月一括払いは不要、分割払い・ペイディカードは必要 |
※ 翌月一括払いなら手数料は無料ですが、分割払いを選ぶと手数料がかかります。コンビニ払いは1回払いで390円、分割払いなら1回あたり109〜371円が加算されます。
16. メルペイのクレジット
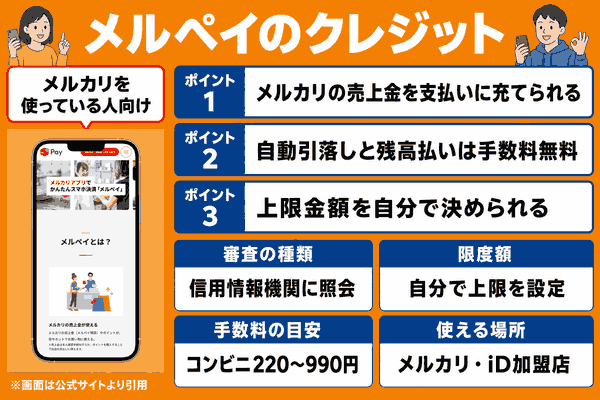
株式会社メルペイが提供する後払いで、メルカリの利用実績が判定に使われます。
審査は通常1〜2日、場合によっては3日以上かかります。
今日すぐ使いたい人には向きません。
手数料は支払方法で大きく変わり、自動引落しと売上金・残高からの支払いなら無料ですが、コンビニやATMで支払うと220円から990円がかかります。
定額払いを選ぶと年率18.0%の手数料が発生し、これはカードローンの上限金利と同じ水準です。
年齢の条件も細かく、18歳未満は利用できず、高校生は定額払いが使えません。
支払期日は翌月末日までです。
メルカリを日常的に使う人に向く後払いアプリです。
- メルカリの売上金をそのまま支払いに充てられます
- 自動引落しと残高払いなら手数料が無料です
- 上限金額を自分で決められ、使いすぎを防げます
- 支払いを翌月末日までの好きなタイミングで行えます
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | あり(通常1〜2日、3日以上かかる場合あり) | ― | 無料 |
| 後払い機能の利用時 | 審査済みの枠内で利用 | 自分で上限を設定可能。利用実績で定期的に見直し | 自動引落し・残高払いは無料/コンビニ・ATMは220〜990円 |
| 増額時 | あり(利用実績に基づく定期的な見直し) | 要問い合わせ | 定額払いは年率18.0% |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社メルペイ |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | あり(メルカード) |
| 使える場所 | メルカリ、iD加盟店、コード決済の加盟店 |
| 支払方法 | 自動引落し、残高払い、コンビニ、ATM |
| 支払期日 | 翌月末日まで |
| 申込可能年齢 | 18歳以上(高校生は定額払い不可) |
| 本人確認書類 | 必要 |
※ 定額払いの手数料は年率18.0%です。毎月の負担は軽く見えますが、支払いが長引くほど総額が増えます。
17. PayPayクレジット
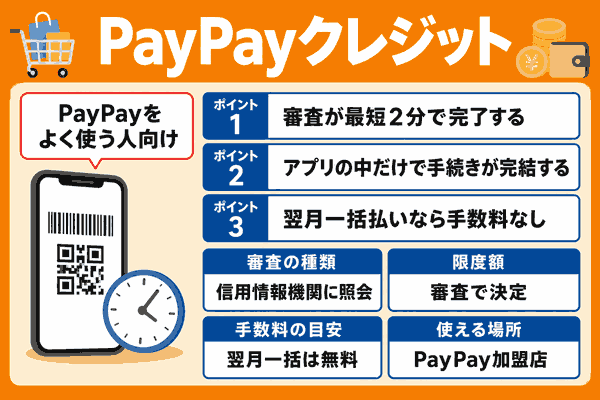
PayPayカード株式会社が提供する後払いで、PayPayアプリのなかで完結します。
申し込みには審査があり、最短2分で完了します。
申し込みの条件がはっきり決まっており、日本国内に住む満18歳以上で、本人または配偶者に安定した継続収入があり、本人認証ができる携帯電話を持っている人が対象です。
高校生を外す条件はなく、18歳以上なら高校生でも申し込めます。
ただし「継続収入」という条件があるため、本人にも配偶者にも収入がない場合は対象外です。
限度額はPayPayクレジットの上限金額かPayPayカードの利用可能額のうち、低いほうが適用されます。
支払いは翌月一括払い(マンスリークリア)が基本で、分割払いやリボ払いも選べます。
信用情報機関への照会を伴う、クレジットカードと同じ審査です。
PayPayを普段から使っている人におすすめの後払いアプリです。
- 審査が最短2分で完了します(21時30分〜翌10時の申し込みは翌日12時以降)
- PayPayアプリの中だけで手続きが完結します
- PayPayが使える店ならどこでも後払いにできます
- 翌月一括払いなら手数料がかかりません
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | あり(最短2分・信用情報機関への照会あり) | ― | 無料 |
| 後払い機能の利用時 | 審査済みの枠内で利用 | PayPayクレジットの上限額かPayPayカードの利用可能額の低いほう | 翌月一括払いは無料 |
| 増額時 | あり(増枠の申し込みが必要) | 要問い合わせ | 分割払い・リボ払いは手数料あり |
| 項目 | 内容 |
|---|---|
| 運営会社 | PayPayカード株式会社 |
| 決済タイプ | クレジット型 |
| バーチャルカード発行 | あり(PayPayカード) |
| 使える場所 | PayPay加盟店 |
| 支払方法 | 口座振替など |
| 支払期日 | 翌月(マンスリークリア) |
| 申込可能年齢 | 満18歳以上(高校生も可) |
| 本人確認書類 | 必要 |
※ 本人または配偶者に安定した継続収入があることが申し込みの条件です。また21時30分から翌10時までの申し込みは、翌日12時以降の審査になります。
18. ファミペイ翌月払い
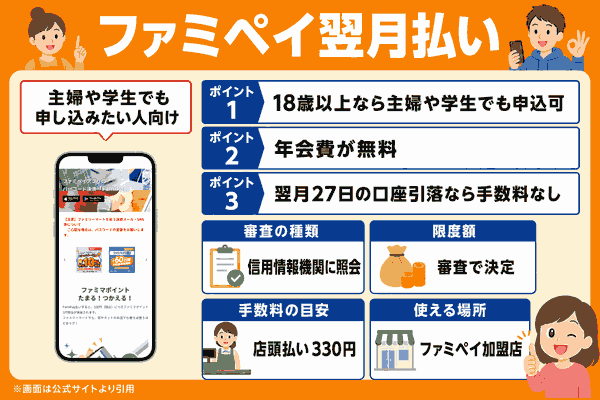
ファミリーマートのアプリ「ファミペイ」で使える後払いです。
所定の審査があり、18歳以上なら主婦や学生でも申し込めます。
年会費は無料で、翌月27日の口座引落を選べば手数料もかかりません。
一方でファミリーマートの店頭で支払う場合は、1回あたり330円の収納事務手数料が加算されます。
店頭払いを選べば翌月5日から27日までのあいだで日を選べるので、手数料と自由度のどちらを取るかという選択になります。
自動リボや分割払い、スキップ払いを選ぶと別途手数料がかかります。
利用上限額はアプリから1,000円単位でいつでも変えられますが、その上限にあたる最大利用可能額は審査で決まります。
ファミリーマートをよく使う人におすすめの後払いアプリです。
- 18歳以上なら主婦や学生でも申し込めます
- 年会費が無料です
- 翌月27日の口座引落なら手数料がかかりません
- ファミリーマートでの支払いは翌月5〜27日の好きなタイミングで行えます
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | あり(所定の審査) | ― | 年会費無料 |
| 後払い機能の利用時 | 審査済みの枠内で利用 | 審査により決定 | 口座引落は無料/ファミリーマート店頭払いは1回330円 |
| 増額時 | 上限額はアプリで1,000円単位に変更可(最大利用可能額は審査で決定) | 審査により決定 | 自動リボや分割払い、スキップ払いは手数料あり |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社ファミマデジタルワン |
| 決済タイプ | 請求書払い型 |
| バーチャルカード発行 | なし |
| 使える場所 | ファミペイ加盟店 |
| 支払方法 | 口座引落、ファミリーマート店頭 |
| 支払期日 | 口座引落は翌月27日/店頭払いは翌月5〜27日 |
| 申込可能年齢 | 18歳以上(主婦・学生も可) |
| 本人確認書類 | 必要 |
※ アプリで変えられるのは、審査で決まった「最大利用可能額」の範囲内での上限設定です。最大利用可能額そのものを利用者が引き上げることはできません。
19. Oliveフレキシブルペイ
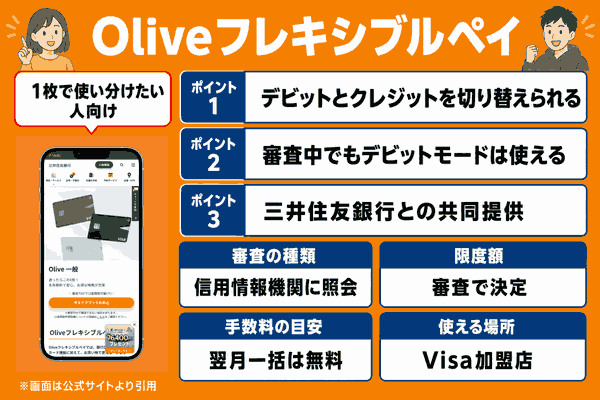
株式会社三井住友銀行と三井住友カード株式会社が共同で提供するカードで、1枚でデビット払い・クレジット払い・ポイント払いを切り替えられます。
後払いにあたるのはクレジットモードで、これは三井住友カードが発行するクレジットカードそのものです。
したがって所定の審査があり、信用情報機関への照会を伴います。
年齢の条件は種類によって違い、一般は18歳以上(高校生を除く)、ゴールド以上は原則20歳以上です。
高校生でも、満18歳になる年度の3月1日以降で満18歳に達していれば審査の対象になります。
審査に通らなくてもカード自体は使えます。
デビットモードやポイント払いモードは審査を待たずに利用できるためです。
三井住友銀行の口座を持つ人に向く後払いアプリです。
- 1枚でデビット払い・クレジット払い・ポイント払いを切り替えられます
- クレジットモードの審査中でも、デビットモードなら使えます
- 三井住友銀行と三井住友カードの共同提供で、運営の信頼性が高い部類です
- 満18歳になる年度の3月1日以降なら、高校生でも審査の対象になります
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | カード発行自体は審査なしで可能(デビット・ポイント払いのみ) | ― | 年会費無料(一般) |
| 後払い機能の利用時 | あり(クレジットモードは所定の審査・信用情報機関への照会あり) | 審査により決定 | 翌月一括払いは無料 |
| 増額時 | あり | 要問い合わせ | 分割払い・リボ払いは手数料あり |
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社三井住友銀行/三井住友カード株式会社(クレジットモードの発行は三井住友カード) |
| 決済タイプ | クレジット型 |
| バーチャルカード発行 | あり |
| 使える場所 | Visa加盟店 |
| 支払方法 | 口座振替 |
| 支払期日 | 三井住友カードの支払日 |
| 申込可能年齢 | 一般は18歳以上(高校生を除く)/ゴールド以上は原則20歳以上 |
| 本人確認書類 | 必要 |
※ クレジットモードは実質的にクレジットカードです。信用情報に不安がある人が「審査なしの後払い」として選ぶものではありません。
20. AEON Pay
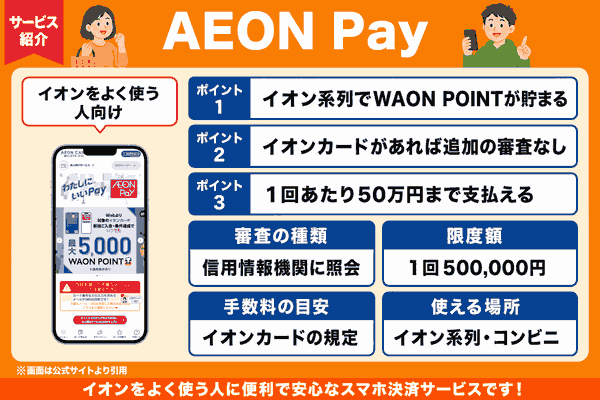
イオンフィナンシャルサービス株式会社が提供するコード決済です。
ここは誤解されやすいところなので、はっきり書いておきます。
AEON Payの後払いは、イオンカードの後払い枠を使う仕組みです。
AEON Payそのものが独立した後払い機能を持っているわけではありません。
つまり実際に必要なのはイオンカードの審査で、これは信用情報機関への照会を伴うクレジットカードの審査です。
イオンカード経由の支払いは1回あたり50万円が上限です。
イオン系列の店舗ではWAON POINTが貯まる利点があり、日常の買い物で使う分には便利ですが、「審査なしで今すぐ使いたい」という目的には合いません。
イオンカードをすでに持っている人に向く後払いアプリです。
- イオン系列の店舗でWAON POINTが貯まります
- イオンカードを持っていれば追加の審査なしで使えます
- 1回あたり50万円まで支払えます
- イオンモールやコンビニなど、使える場所が広く用意されています
| 場面 | 審査の有無 | 限度額 | 手数料 |
|---|---|---|---|
| 発行・登録時 | アプリの登録自体は審査なし | ― | 無料 |
| 後払い機能の利用時 | あり(イオンカードの審査・信用情報機関への照会あり) | イオンカード経由で1回50万円 | イオンカードの規定による |
| 増額時 | あり(イオンカードの利用可能額の変更) | 要問い合わせ | 同上 |
| 項目 | 内容 |
|---|---|
| 運営会社 | イオンフィナンシャルサービス株式会社 |
| 決済タイプ | クレジット型(イオンカードの枠を使用) |
| バーチャルカード発行 | なし |
| 使える場所 | イオン系列店舗、コンビニなどのAEON Pay加盟店 |
| 支払方法 | イオンカードの口座振替 |
| 支払期日 | イオンカードの支払日 |
| 申込可能年齢 | イオンカードの申込条件による |
| 本人確認書類 | 必要(イオンカードの発行時) |
※ AEON Payの後払いはイオンカードの枠を使う仕組みです。「審査なしの後払いアプリ」ではありません。
後払いアプリの審査なしとは信用情報機関に照会しない仕組み
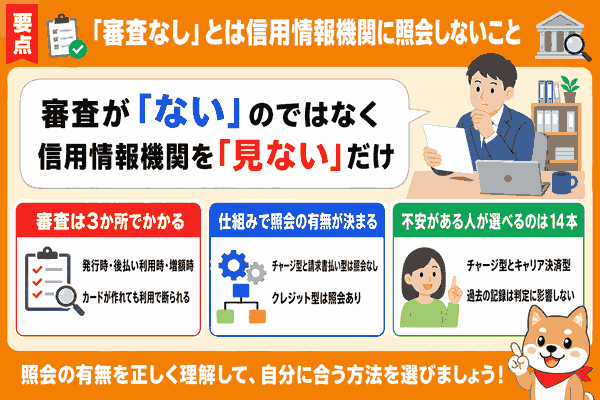
「審査なし」という言葉を、多くの人は「誰でも通る」という意味で受け取ります。
しかし20本の後払いアプリを調べた結果は違いました。
どのサービスにも、何らかの形で通るか通らないかを判定する仕組みがあります。
では何が「なし」なのか。
答えは、信用情報機関(CIC・JICCなど)への照会の有無です。
クレジットカードの支払いが遅れた記録も、他社の借入残高も、これらのアプリの多くは見ていません。
見ているのは、その後払いアプリを自分がどう使ってきたかという実績だけです。
審査がかかるのは発行時・後払い利用時・増額時の3か所
後払いアプリの審査は、1回で終わるものではありません。
発行・登録時、後払い機能の利用時、増額時の3か所に分かれてかかります。
ここを分けて考えないと、「審査なしで作れたのに後払いが使えない」という事態に必ずぶつかります。
たとえばバンドルカードは、電話番号と生年月日だけでアプリ上のカードを発行できます。
本人確認書類は要りません。
ここまでは確かに審査がありません。
ところが後払い機能である「ポチっとチャージ」については、公式サイトが「手数料・審査あり」とはっきり書いています。
カードは作れても、後払いの申し込みで断られることがあるわけです。
ワンバンクはさらに徹底していて、あとばらいチャージの審査は初回だけでなく、申し込むたびに行われます。
先月3万円が通ったからといって、今月も同じ額が通る保証はありません。
増額についても同様で、利用実績を積んでからでないと枠は広がりません。
競合記事の多くは「このアプリは審査なし」と1行で片づけていますが、実態はこの3層構造です。
自分がどの段階でつまずいているのかが分かれば、次に打つ手も変わります。
チャージ型と請求書払い型で分かれる審査の有無
審査の重さは、決済の仕組みでほぼ決まります。
先にお金をチャージするタイプと、買い物のあとで請求が来るタイプは信用情報機関に照会しません。
一方、クレジットカードの仕組みを使うタイプは照会します。
この違いには法律上の理由があります。
経済産業省が示す割賦販売法の規制対象は、経済産業省「割賦販売法(後払分野)の概要・FAQ」の問15によれば、信用購入あっせん業者について「消費者が販売業者で購入した商品、役務、指定権利の代金等を立て替え払いし、2か月を超える期間で消費者から当該代金等の支払いを受ける事業者」とされています。
つまり翌月一括で支払いが終わる後払いは、この枠に入りません。
規制の枠外にあるということは、信用情報機関への照会が義務づけられていないということです。
同じFAQの問4では、認定包括信用購入あっせん業者や登録少額包括信用購入あっせん業者について「指定信用情報機関の信用情報を照会・使用することが義務付けられます」と書かれています。
義務があるのはクレジットカード側、義務がないのが翌月一括の後払い側、という構図です。
ここで誤解しやすいのですが、翌月一括の後払いが割賦販売法の規制をまったく受けないわけではありません。
同じFAQの問9は、クレジットカード番号等の漏えいを防ぐ措置の義務主体として「包括信用購入あっせん業者及び二月払購入あっせん業者」を挙げています。
翌月一括の事業者も、割賦販売法上の義務主体として名指しされています。
かからないのは、与信審査と信用情報の照会に関する規制だけです。
そしてこの状態が今後も続くとは限りません。
金融庁 金融審議会「資金決済制度等に関するワーキング・グループ」(第1回・2024年9月25日)の議事録では、後払い決済について「貸金業法を信用供与の一般法と位置づけて、割賦販売法等の規制対象となっていない信用供与機能を貸金業法の規制枠組みで捉えることを検討すべき」という意見が出ています。
いま照会されないのは、制度がそう設計されているからであって、安全だからではありません。
信用情報に不安がある人が使えるのはチャージ型とキャリア決済型
過去に延滞した、クレジットカードの審査に落ちた、いわゆるブラックの状態にある。
こうした人が現実的に選べるのは、比較表の上14本です。
信用情報機関を見ていないのですから、そこに記録が残っていても判定に影響しません。
ただし無条件ではありません。
チャージ型は各社が自前の実績データで判定するため、同じ会社のサービスで過去に支払いを遅らせていれば、その会社では通らなくなります。
GMO後払いとZOZOTOWNツケ払いのように運営会社が同じ場合、片方で滞納すれば、もう片方の判定にも響きます。
キャリア決済型は判定の材料が明快で、携帯料金をきちんと払ってきたかどうかがほぼすべてです。
個人的には、毎月の通信料を遅れずに払っている人にとって、これがもっとも確実な選択肢だと思います。
手数料もかかりません。
ただし新規契約や名義変更の直後は約2〜3か月使えないことがあるので、今日必要な人には向きません。
後払いアプリの選び方は金額・使う場所・手数料の3点
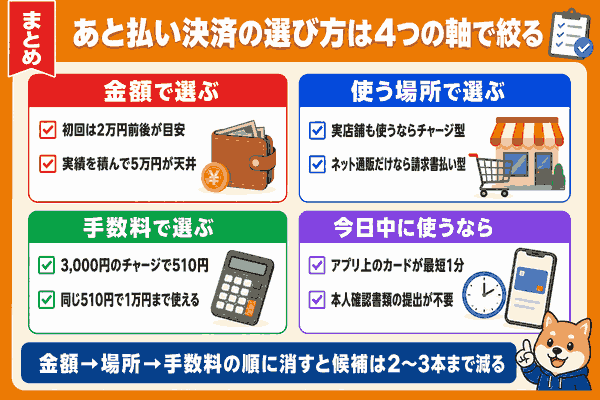
後払いアプリが20本もあると迷いますが、絞り込みの軸は3つで足ります。
いくら必要か、どこで使うか、手数料をいくら払えるか。
この順で消していけば、候補は2〜3本まで減ります。
逆に「審査が緩そう」という基準だけで選ぶと、使えない場所で契約してしまったり、必要以上の手数料を払うことになります。
使いたい金額で選ぶなら初回2万円・継続5万円が上限の目安
まず知っておきたいのは、初回から上限額まで使える後払いアプリは1本もないという事実です。
ultra payは「チャージ申請可能上限額はAGペイメントサービス株式会社の所定の審査により設定されます」として、具体的な初回額を公表していません。
バンドルカードもKyashも、申し込み可能額は利用実績に応じて表示され、人によっては0円と出ます。
つまり、いくら使えるかは申し込んでみるまで分かりません。
現実的な相場としては、初回は2万円前後、実績を積んで5万円が天井と考えてください。
チャージ型でこれを超えるものはありません。
請求書払い型ではZOZOTOWNツケ払いが1回10万円と大きいものの、こちらは特定の通販サイトでの買い物にしか使えません。
10万円を審査なしで用意したいという相談をよく見かけますが、後払いアプリでこの金額に届くものは実質的にありません。
届くのは信用情報機関に照会するクレジット型で、それはもう「審査なし」ではないからです。
使う場所で選ぶならECかコンビニか実店舗か
後払いアプリを金額の次に絞り込む軸が、使える場所です。
ここを外すと、枠が通っても支払いに使えません。
Visa加盟店ならどこでも使いたいなら、チャージ型のバンドルカード・Kyash・ultra pay・ワンバンクが候補になります。
アプリ上にVisaのカード番号が発行されるので、ネットのゲーム課金やサブスクの支払いにもそのまま通ります。
実店舗で使いたい場合も、Visaのタッチ決済が使える店であれば問題ありません。
ネット通販だけでよければ、請求書払い型のほうが手数料は安く済みます。
ペイディは70万店以上と群を抜いており、AmazonやQoo10で使えるのは大きな強みです。
コンビニでの支払いを重視するならatoneが向いています。
手数料で選ぶならチャージ1回あたりの実額
後払いアプリの手数料は「◯円〜◯円」という幅で書かれることが多く、比べにくくなっています。
実額で並べると差がはっきりします。
| 必要な金額 | バンドルカード | Kyash | ultra pay |
|---|---|---|---|
| 2,000円 | 対象外(3,000円から) | 対象外(3,000円から) | 550円 |
| 3,000円 | 510円 | 500円 | 550円 |
| 10,000円 | 510円 | 500円 | 650円 |
| 20,000円 | 815円 | 800円 | 1,100円 |
| 50,000円 | 1,830円 | 1,800円 | 対象外(30,000円まで) |
見てのとおり、少額ほど手数料の割合が重くなります。
バンドルカードで3,000円をチャージすると510円、つまり17%を1か月で払う計算です。
同じ510円で10,000円までチャージできるので、3,000円だけ必要なときにチャージ型を選ぶのは、もっとも損をする使い方になります。
今日中に使うならバーチャルカードの即時発行が必須
急いでいる人にとって、実物のカードが届くまで待つ選択肢はありません。
アプリ上のカードが即時発行されるかどうかが分かれ目になります。
公表値はバンドルカードが最短1分、ワンバンクが1分です。
どちらも本人確認書類の提出が要りません。
実際の流れは次のとおりです。
電話番号と生年月日を入力します。
本人確認書類の撮影や郵送物の受け取りはありません。
登録が終わると、Visaのカード番号がアプリの画面に表示されます。
この時点ではまだ残高が0円です。
必要な金額を選んで申し込みます。
ここで審査が入ります。
通れば残高が増え、すぐに使えます。
コンビニやネット銀行から、チャージした金額と手数料の合計を支払います。
キャリア決済型は申し込みの手続きすら不要なので、条件が合えばもっとも早く使えます。
ただし回線契約が前提です。
後払いアプリの種類は決済の仕組みで分かれる4タイプ
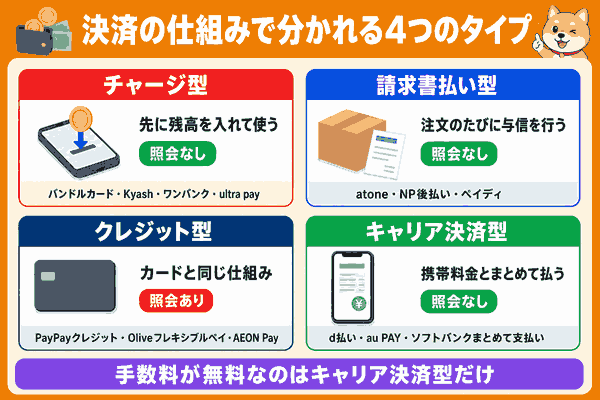
ここまで何度か「チャージ型」「請求書払い型」という言葉を使ってきました。
後払いアプリは、お金の流れ方で4つに分類できます。
この分類を頭に入れておくと、新しい後払いアプリが出てきたときも自分で判断できるようになります。
チャージ型は前払い式で信用情報の照会なし
後払いアプリのうち、先に残高をチャージして、その範囲で使うタイプです。
バンドルカード、Kyash、ultra pay、ワンバンクがこれにあたります。
後払いになるのは「チャージ代金を翌月末に払う」部分で、買い物そのものは前払いです。
法律上はプリペイドカード(前払式支払手段)に分類され、発行者は資金決済法に基づく登録を受けています。
Kyashは前払式支払手段発行者として関東財務局長第00698号、資金移動業者として同第00082号を公表しています。
登録番号を出しているかどうかは、事業者を見極めるひとつの材料になります。
請求書払い型は利用のたびに独自の与信
買い物のときに後払いを選び、商品が届いてから請求書で支払うタイプです。
atone、NP後払い、GMO後払い、スコア後払い、後払いドットコム、アトカラ、ペイディが該当します。
このタイプの特徴は、注文のたびに与信が行われる点です。
枠を先に確保するのではなく、その都度「この注文を立て替えてよいか」を判定します。
だから前回通っても今回は通らないことがあります。
限度額は55,000円としているサービスが多く、複数の店で使えばその合計が枠を食います。
クレジット型は信用情報機関への照会あり
後払いアプリと呼ばれてはいるものの、実体がクレジットカードのタイプです。
PayPayクレジット、Oliveフレキシブルペイ、AEON Pay、メルペイのクレジットがここに入ります。
申し込みには信用情報機関への照会を伴う審査があり、収入の条件が課されることもあります。
PayPayクレジットは「本人または配偶者に安定した継続収入がある方」を条件に挙げています。
収入のない学生は、この条件で対象外になります。
審査に不安がある人が最初に選ぶタイプではありません。
キャリア決済型は携帯料金との合算払い
買い物の代金を毎月の携帯料金にまとめて払うタイプです。
d払い、au PAY、ソフトバンクまとめて支払いの3本があります。
判定の材料は通信料金の支払い実績で、信用情報機関は見ません。
手数料が無料という点でも、他の3タイプより明確に有利です。
弱点は限度額で、d払いは初期設定が月1万円、20歳未満は上限が月1万円に固定されます。
大きな金額には向きませんが、数千円から1万円程度をしのぐには最良の選択肢です。
後払いアプリの手数料は30日で払うと年率換算335%
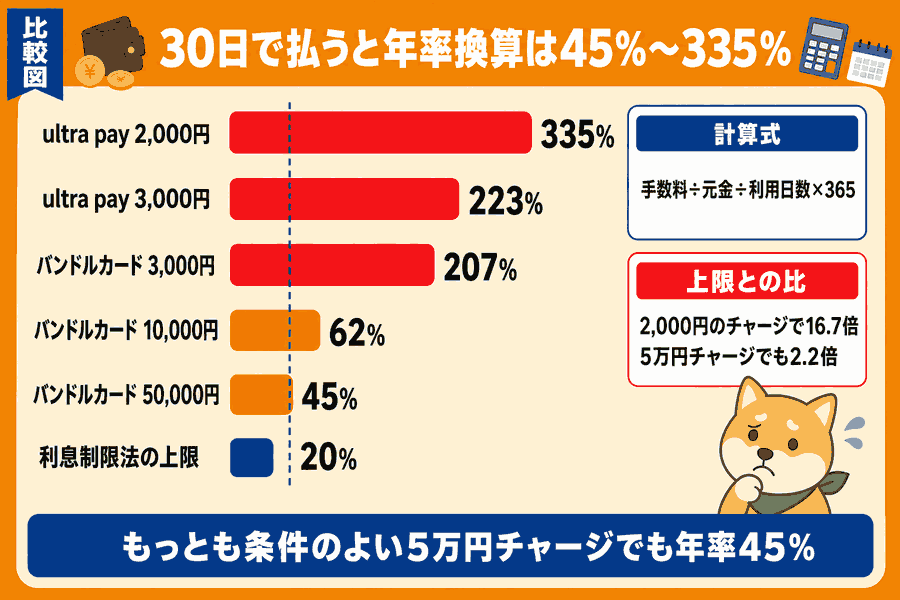
ここからは、どの後払いアプリの比較記事にも載っていない計算をします。
チャージ型の手数料は「1回510円」のように書かれるため、安く見えます。
しかしこれは、翌月末までお金を借りているのと経済的には同じことです。
借入とみなして年率に直すと、実際の負担が見えてきます。
計算式は単純です。
手数料を元金で割り、利用日数で割って365を掛けます。
支払いまでの期間は、月の初めにチャージして翌月末に払えば約60日、月末近くにチャージすれば約30日です。
ここでは短いほうの30日で計算します。
チャージ額別の手数料一覧
まずバンドルカードの公表値を並べます。
この金額はチャージ残高に含まれないため、3,000円をチャージしたら翌月末に3,510円を払います。
| チャージ額 | 手数料 | 手数料率 |
|---|---|---|
| 3,000円〜10,000円 | 510円 | 17.0%〜5.1% |
| 11,000円〜20,000円 | 815円 | 7.4%〜4.1% |
| 21,000円〜30,000円 | 1,170円 | 5.6%〜3.9% |
| 31,000円〜40,000円 | 1,525円 | 4.9%〜3.8% |
| 41,000円〜50,000円 | 1,830円 | 4.5%〜3.7% |
同じ手数料で上限までチャージすれば率は下がります。
逆に各段階の下限額でチャージすると、もっとも不利になります。
年率換算すると利息制限法の上限の最大16.7倍
30日で支払った場合の年率は次のとおりです。
比較のために、利息制限法が定める上限金利も並べます。
10万円未満の借入は年20.0%、10万円以上100万円未満は年18.0%が上限です。
| サービス | チャージ額 | 手数料 | 年率換算(30日) | 上限金利(年20%)との比 |
|---|---|---|---|---|
| ultra pay | 2,000円 | 550円 | 335% | 16.7倍 |
| ultra pay | 3,000円 | 550円 | 223% | 11.2倍 |
| バンドルカード | 3,000円 | 510円 | 207% | 10.3倍 |
| ultra pay | 20,000円 | 1,100円 | 67% | 3.3倍 |
| バンドルカード | 10,000円 | 510円 | 62% | 3.1倍 |
| Kyash | 10,000円 | 500円 | 61% | 3.0倍 |
| バンドルカード | 20,000円 | 815円 | 50% | 2.5倍 |
| バンドルカード | 50,000円 | 1,830円 | 45% | 2.2倍 |
比較の相手を年20%にそろえたのは、利息制限法が元本10万円未満の上限を年20%と定めているためです。
ここに並べた金額はすべて10万円未満なので、同じ物差しで測れます。
もっとも条件のよい5万円チャージでも、年率45%です。
上限の2.2倍にあたり、消費者金融のカードローン(年18%前後)と比べても2.5倍の負担になります。
少額になるほど差は開き、2,000円のチャージでは上限の16.7倍です。
誤解のないように書いておくと、これは違法ではありません。
チャージ型の手数料は貸付の利息ではなく、前払式支払手段のチャージにかかる手数料だからです。
利息制限法の適用も受けません。
ただ「借金より安全だから後払いアプリにした」という判断は、金額で見ると成り立たないことは知っておくべきです。
手数料を抑える使い方
同じチャージ型を使うにしても、負担は減らせます。
- 各手数料の段階で、上限に近い金額をチャージする(3,000円ではなく10,000円)
- 月初にチャージして翌月末まで使う(期間が2倍になり、年率は半分になる)
- 少額ならキャリア決済型か請求書払い型を選ぶ(手数料が無料か数百円で済む)
3,000円だけ必要なとき、バンドルカードなら510円かかります。
同じ買い物をd払いで済ませれば手数料は0円です。
この差は、選ぶタイプを変えるだけで消えます。
後払いアプリの注意点は延滞と現金化と使いすぎの3つ
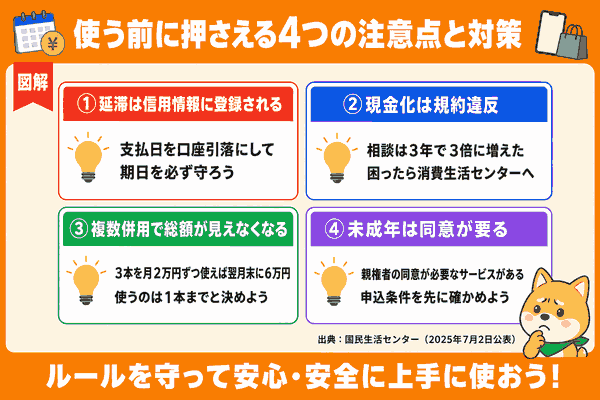
後払いアプリの便利さの裏側には、はっきりした落とし穴があります。
とくに現金化については、読者に実害が出る領域なので具体的に書きます。
延滞のリスクは利用停止と信用情報への登録
支払いが遅れたときに何が起きるかは、タイプによって違います。
信用情報機関に照会しないタイプでも、延滞すればその会社の中では記録が残ります。
次回の申し込みが通らなくなり、限度額も下がります。
より重いのはクレジット型です。
指定信用情報機関に加盟しているPayPayクレジット、Oliveフレキシブルペイ、メルペイのクレジット、ペイディ、ファミペイ翌月払い、AEON Payでは、延滞情報が登録されます。
ここに傷がつくと、住宅ローンや自動車ローンの審査にも影響します。
数千円の後払いを放置した結果、数年後の大きな借入で断られることが現実に起こります。
請求書払い型では、期限を過ぎると追加の手数料が積み上がります。
GMO後払いは請求書を再発行するたびに297円が加算され、最大3回で891円です。
後払いドットコムは再請求ごとに390円がかかります。
現金化は規約違反でヤミ金被害の入口
後払いの枠で商品を買い、それを業者に売って現金を得る。
この「後払い現金化」は、検索するといくらでも業者が出てきます。
この記事では、その方法も業者も紹介しません。
理由は2つあります。
第一に、どのサービスも規約で明確に禁止しています。
バンドルカードもKyashも、換金を目的とした利用を規約で認めていません。
発覚すれば利用停止になり、一括での返済を求められます。
第二に、手元に残る現金より、翌月に払う金額のほうが必ず多くなる仕組みだからです。
買い取り額は業者が決めるため、差し引かれる割合は表からは見えません。
公的機関がこの水準を集計した資料は見つかりませんでした。
つまり、いくら損をするのかを事前に確かめる手段がない状態で申し込むことになります。
後払い決済をめぐる相談は、実際に増え続けています。
国民生活センターが2025年7月2日に公表した資料では、相談件数が2021年度の14,555件から2024年度には43,964件へと、3年で3倍に膨らんだことが示されました。
契約前には表示や料金、契約条件などをしっかり確認し、契約するか慎重に検討しましょう。
同センターは、トラブルが起きたときに最寄りの消費生活センター等へ相談するよう呼びかけています。
お金に困って現金化に手を出すと、状況は必ず悪化します。
生活が立ち行かないほど資金が足りないのであれば、市区町村の生活福祉資金貸付制度や、自治体の相談窓口のほうが先です。
複数併用で見えなくなる支払総額
後払いアプリは1本ずつの金額が小さいため、複数を並行して使いがちです。
ここに最大の危険があります。
3本を月2万円ずつ使えば、翌月末には6万円と手数料が一度に来ます。
しかも、それぞれのアプリは他社の利用状況を知りません。
信用情報機関を見ていないのですから当然です。
つまり総額を管理できるのは自分だけで、どのサービスも止めてはくれません。
運営会社が同じサービスもあります。
GMO後払いとZOZOTOWNツケ払い、atoneとNP後払いはそれぞれ同じ会社です。
枠を合算するかどうかは公式の説明が分かれるため、申し込む前に各社の案内を確かめてください。
未成年が使えるのは親権者の同意があるサービスのみ
年齢の条件は後払いアプリごとにばらばらです。
バンドルカードは後払い機能のポチっとチャージが満18歳以上、ファミペイ翌月払いとアトカラは18歳以上(高校生を除く)、PayPayクレジットは18歳以上で高校生も対象、ZOZOTOWNツケ払いは18歳未満に保護者の同意を求めています。
atoneは例外的に、親権者の同意があれば未成年でも利用できます。
メルペイのクレジットは18歳未満が利用できず、高校生は定額払いが使えません。
d払いは20歳未満の上限が月1万円に固定されます。
後払いアプリのよくある質問
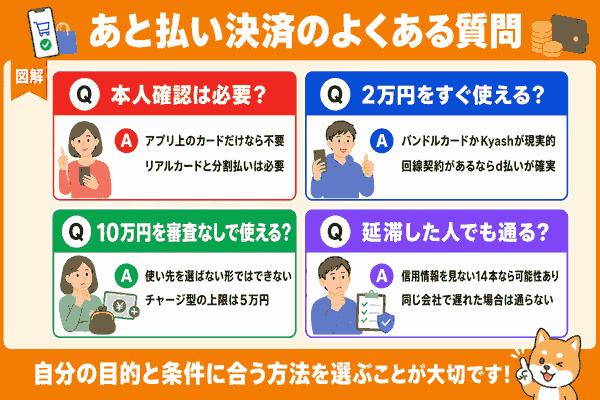
A. タイプによります。
チャージ型のバンドルカードやKyashは、アプリ上のカードの発行だけなら本人確認書類が要りません。
ただしリアルカードを発行する場合や、ペイディで分割払いを使う場合には必要になります。
A. 実績がない状態で2万円を通したいなら、バンドルカードかKyashが現実的です。
どちらも最大5万円まで対応していますが、初回から2万円が通るとは限りません。
回線契約があるならd払いのほうが確実で、手数料もかかりません。
A. 使い先を選ばない形では、できません。
チャージ型の上限は5万円、請求書払い型でも55,000円が相場です。
例外はZOZOTOWNツケ払いで1回10万円まで使えますが、ZOZOTOWNの買い物にしか充てられません。
使い先を問わずに10万円の枠を出すのは信用情報機関に照会するクレジット型だけで、それは審査なしではありません。
A. 信用情報機関に照会しない14本であれば、可能性は残ります。
ただし延滞した相手が同じ会社であれば通りません。
またクレジットカードの延滞情報は、クレジット型6本の審査には影響します。
まとめ
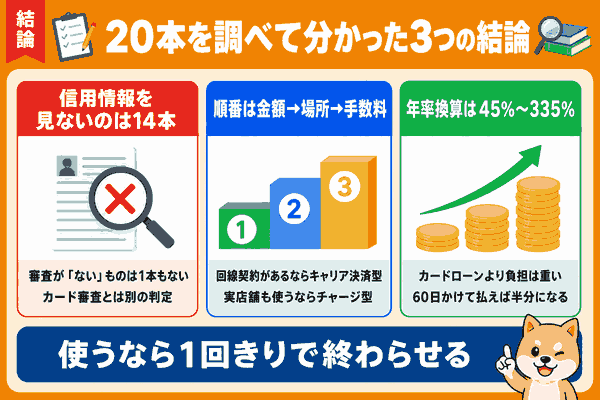
審査なしで使える後払いアプリを探してこの記事にたどり着いた人に、いちばん伝えたいことは1つです。
審査が「ない」アプリはありませんが、信用情報を「見ない」アプリは14本あります。
カード会社の審査で落ちていても、そこはまったく別の判定です。
選ぶ順番は、必要な金額、使う場所、手数料の3つで足ります。
数千円から1万円で回線契約があるなら、手数料が無料のキャリア決済型が最良です。
Visa加盟店で自由に使いたいならチャージ型、ネット通販だけなら請求書払い型が向いています。
最後にもう一度、手数料の話をします。
チャージ型の手数料は、30日で払った場合の年率に直すと45%から335%です。
翌月末まで60日かけて払えば、この半分になります。
数百円という表示は小さく見えますが、金額に対する負担はカードローンより重くなります。
今月をしのぐために使うのは合理的な判断ですが、毎月使い続ける前提の道具ではありません。
使うなら1回きりで終わらせる。
それが、この20本を調べたうえでの結論です。